Προγράμματα Ασφάλισης Κατοικίας Full Home
με την εγγύηση της Εθνικής Ασφαλιστικής
Νέα γενιά ολοκληρωμένων προγραμμάτων
Εξασφαλίζετε την περιουσίας σας
Full Home Προγράμματα Ασφάλισης Κατοικίας
Η ΕΘΝΙΚΗ ΑΣΦΑΛΙΣΤΙΚΗ προσφέρει σήμερα τη νέα γενιά ολοκληρωμένων προγραμμάτων ασφάλισης κατοικίας Full Home σε όλους όσους αναζητούν ολοκληρωμένη ασφαλιστική προστασία με ανταγωνιστικό ασφάλιστρο.
Τα νέα πακέτα Full Home Basic, Full Home Extra, Full Home Advance και Full Home Max έχουν σχεδιαστεί με στόχο τη μέγιστη δυνατή ικανοποίηση των ασφαλιστικών αναγκών σας και προσαρμόζονται στις προσωπικές ανάγκες του κάθε ασφαλισμένου.
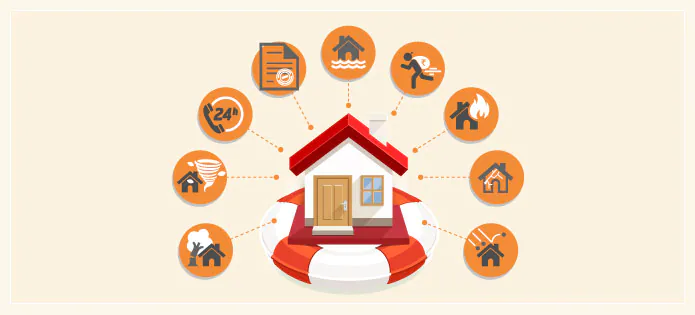
Έχετε τη δυνατότητα, ανάλογα με τις ανάγκες σας, να επιλέξετε ένα από τα τέσσερα πακέτα καλύψεων από το πιο απλό, έως το πλέον σύνθετο. Τα πακέτα αυτά προσφέρουν πλήθος καλύψεων, απαραίτητων σε περίπτωση που συμβεί κάποιο δυσάρεστο γεγονός.
Όλα τα πακέτα Full Home ασφαλίζουν την οικοδομή και το περιεχόμενο, τόσο των κύριων, όσο και των βοηθητικών χώρων (αποθήκες, γκαράζ, κ.λπ.) που ανήκουν σε κάθε κατοικία και επιπλέον την αναλογία της ασφαλιζόμενης οικοδομής (διαμέρισμα) επί της αξίας των κοινόχρηστων και κοινόκτητων χώρων των πολυκατοικιών (λεβητοστάσια, ασανσέρ κ.λπ.).
Τα νέα προγράμματα ασφάλισης Full Home απευθύνονται τόσο σε ιδιοκτήτες όσο και σε ενοικιαστές, με ή χωρίς στεγαστικό δάνειο, ενώ επιτρέπει στους ασφαλισμένους να ασφαλίσουν την εξοχική/ δευτερεύουσα κατοικία τους, εφόσον έχουν πρώτα ασφαλίσει την κύρια κατοικία τους στην Εθνική Ασφαλιστική.
ΛΟΓΟΙ ΕΠΙΛΟΓΗΣ ΠΑΚΕΤΩΝ FULL HOME
Γιατι να επιλέξω ένα πακέτο Full Home ;
– Γιατί έχουν ευέλικτους τρόπους αποζημίωσης
- Άμεση αποζημίωση (εντός 5 ημερών) για τις καλυπτόμενες ζημιές μέχρι 5.000€. Η προθεσμία των 5 ημερών ξεκινά από την ημερομηνία πρώτης αυτοψίας πραγματογνώμονα και αφορά σε κατοικίες φυσικών προσώπων.
- Εκτίμηση μικρού ύψους ζημιάς χωρίς την ανάθεση πραγματογνώμονα
- Σε ακραία, καταστροφικά γεγονότα, άμεση καταβολή αποζημίωσης (Μάτι 2018 αποζημιώσεις € 9.000.000 )
– Γιατί τα νέα πακέτα παρέχουν ευρύτατη ασφαλιστική κάλυψη μέσω προσθήκης νέων σύγχρονων πρωτοποριακών καλύψεων και προσφέρουν τη δυνατότητα επιλογής πακέτου με ή χωρίς απαλλαγές, μια πολύ ευέλικτη εναλλακτική που για πρώτη φορά περιλαμβάνεται στη γκάμα των προϊόντων πυρός κατοικίας της Εθνικής Ασφαλιστικής.
– Γιατί όλα τα πακέτα ασφάλισης κατοικίας Full Home προσφέρονται σε ανταγωνιστικό κόστος σε σχέση με αντίστοιχα προϊόντα της σημερινής αγοράς και κυρίως σε σχέση με την παρεχόμενη ασφαλιστική προστασία, δηλαδή Value for money !
– Γιατί τα πακέτα του προγράμματος Full Home έχουν σαφείς και κατανοητούς όρους, ενώ προσδιορίζουν ξεκάθαρα το πλαίσιο ασφάλισής σας έτσι ώστε να είστε απόλυτα σίγουροι για τις καλύψεις και τις υποχρεώσεις μας απέναντι σας.
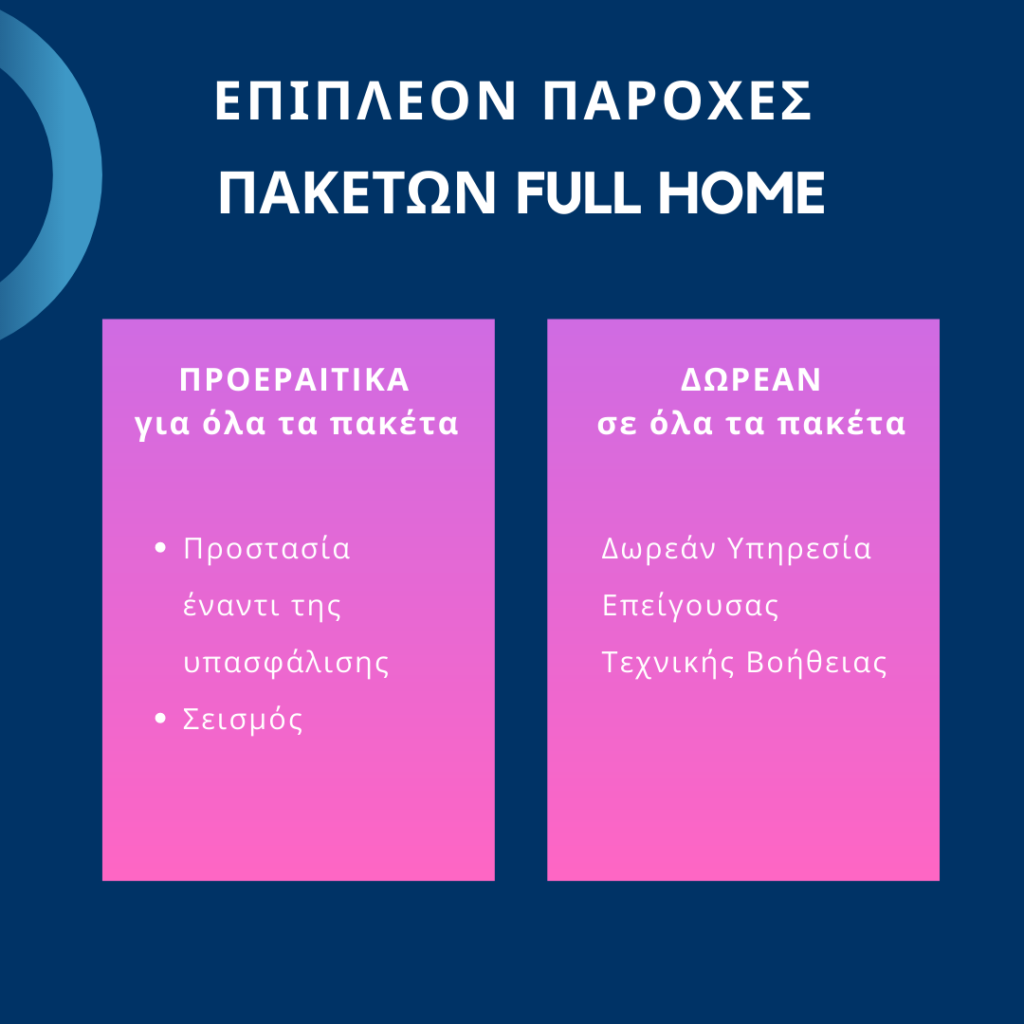
– Γιατί στα νέα προγράμματα κατοικίας Full Home παρέχεται η δυνατότητα προστασίας έναντι της υπασφάλισης, εφαρμόζοντας κατάλληλο όρο πρόνοιας για 20% του ασφαλιζόμενου κεφαλαίου οικοδομής.
– Γιατί παρέχεται η δυνατότητα ασφάλισης της εξοχικής σας κατοικίας σε συνδυασμό με την ασφάλιση της κύριας κατοικίας.
– Γιατί δίνεται – κατόπιν έγκρισης από την εταιρεία – η δυνατότητα ασφάλισης για κτίρια κατασκευής προ του 1950, διατηρητέα κτίρια, πέτρινες οικοδομές και προκατασκευασμένες οικοδομές, με την προϋπόθεση ότι συντηρούνται κανονικά ή έχουν ανακαινισθεί.
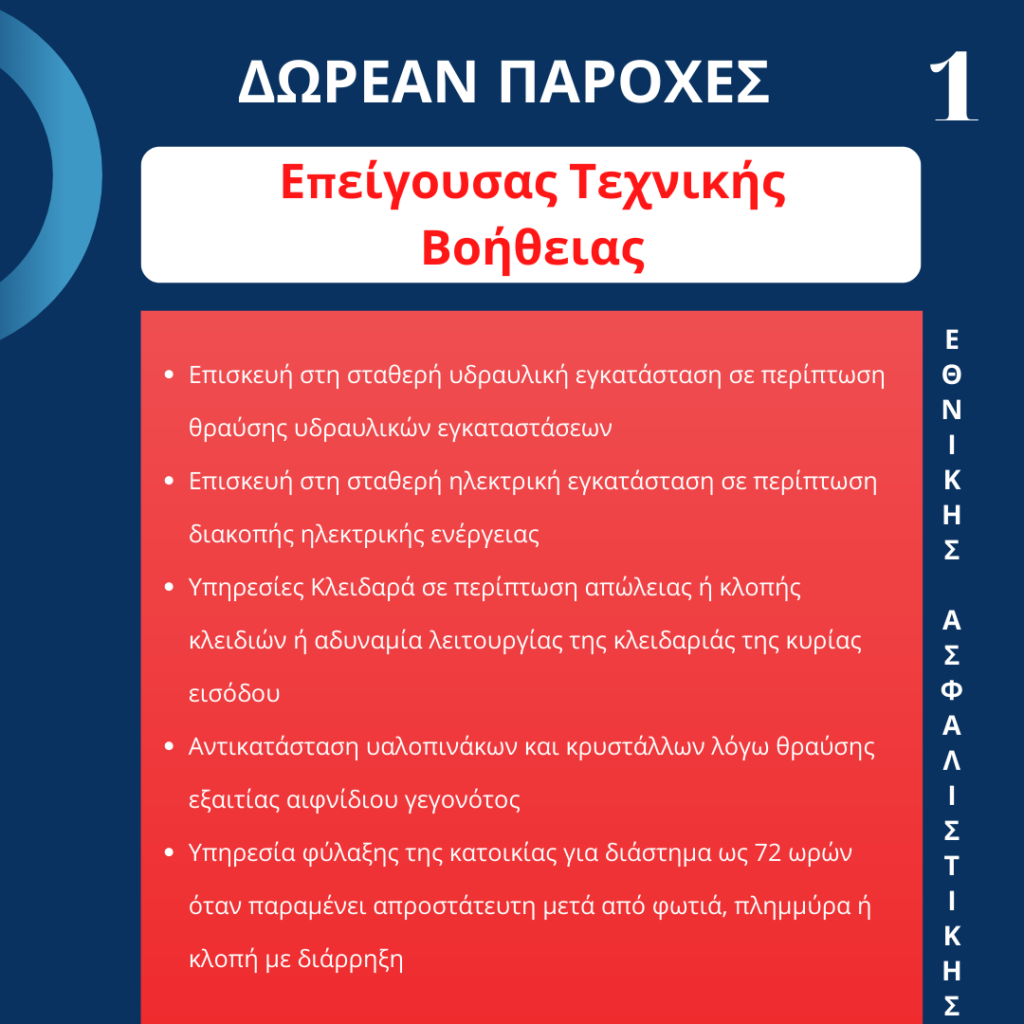
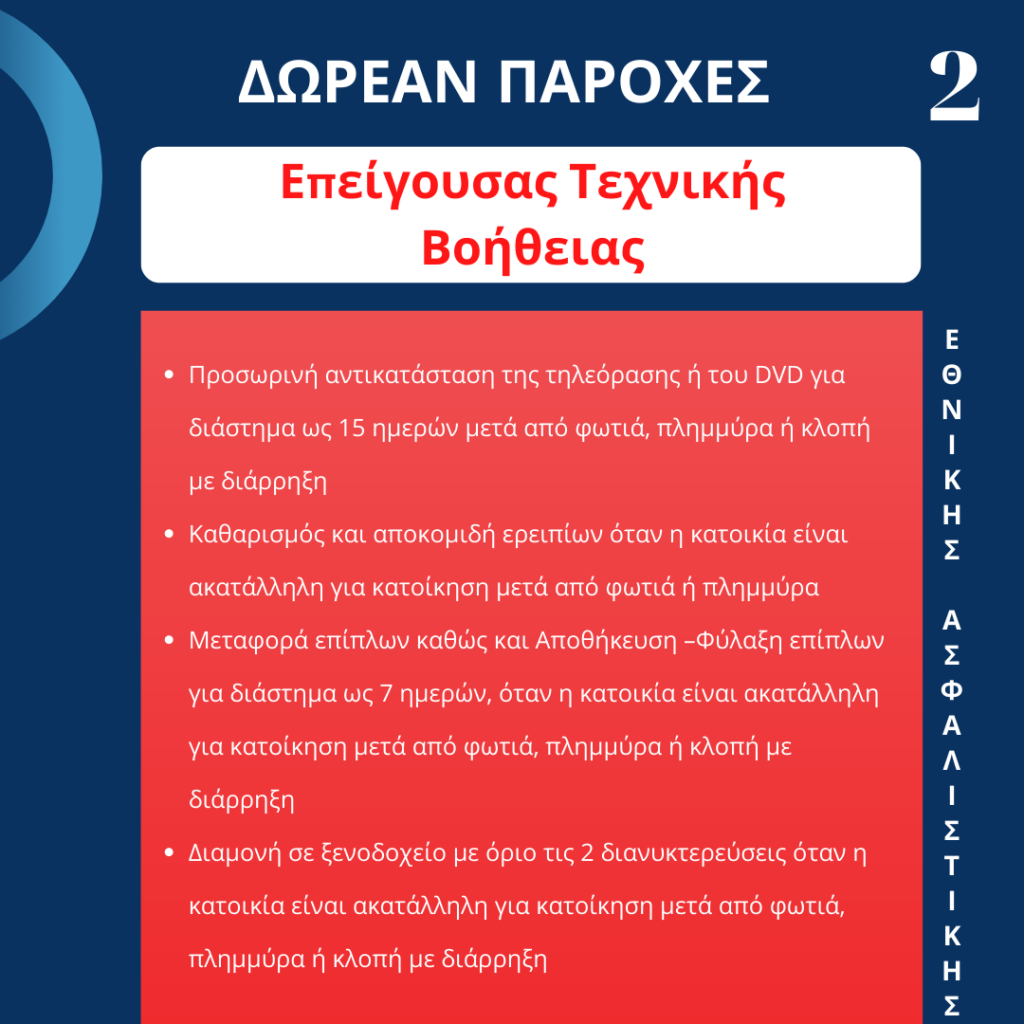
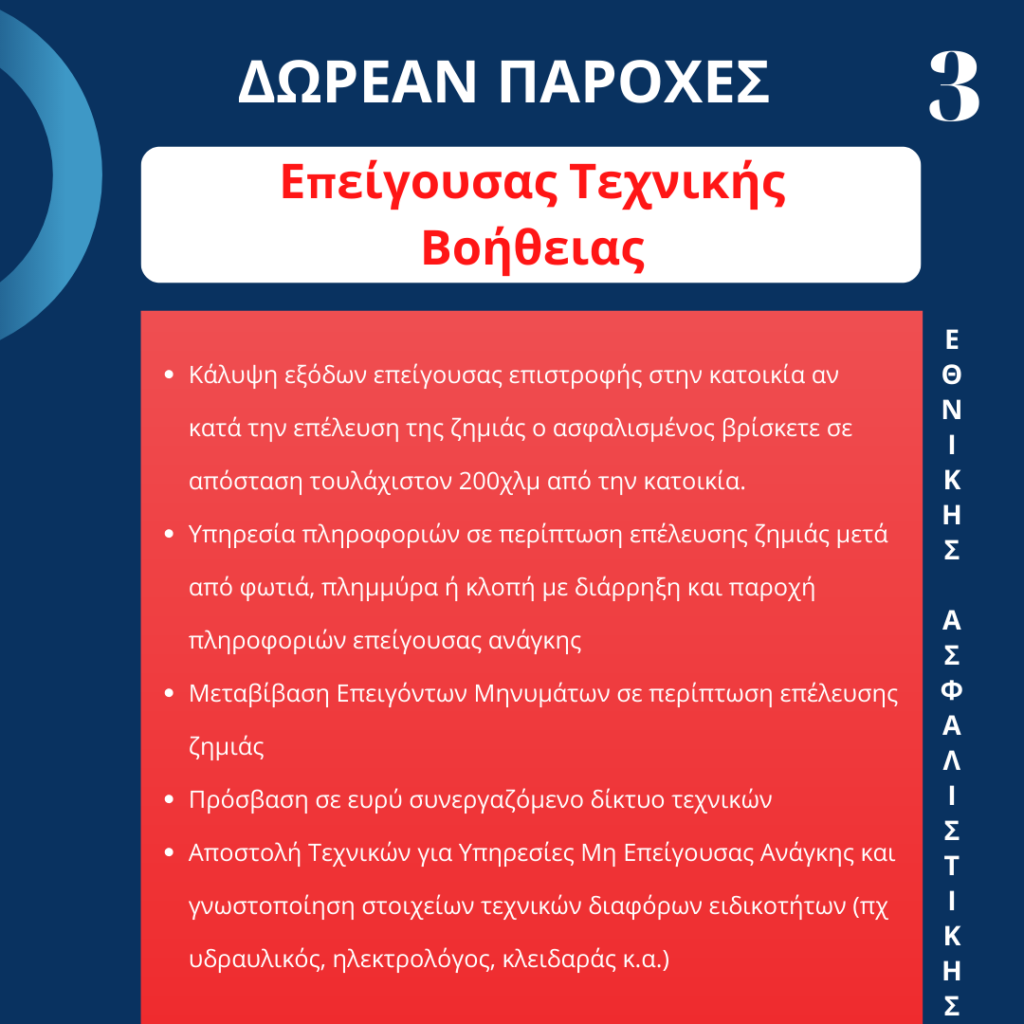
– Γιατί σε όλα τα προϊόντα κατοικίας παρέχεται Δωρεάν η κάλυψη της Επείγουσας Τεχνικής Βοήθειας Πανελλαδικά.
– Γιατί όλα τα πακέτα ασφάλισης κατοικίας Full Home προσφέρονται με σημαντικές εκπτώσεις: 2,5% εφόσον υπάρχει πόρτα ασφαλείας και συναγερμός και επιπλέον έκπτωση 2,5% όταν ο συναγερμός συνδέεται με κέντρο λήψης σημάτων.
ΤΙ ΚΕΡΔΙΖΩ ΜΕ ΤΗΝ ΑΠΟΚΤΗΣΗ ΕΝΟΣ ΠΑΚΕΤΟΥ ΑΣΦΑΛΙΣΗΣ
Πλεονεκτήματα - Οφέλη Προγραμμάτων Full Home
Ευελιξία επιλογής:
- Νέα δυνατότητα επιλογής προγράμματος με ή χωρίς απαλλαγές (πλην των υποχρεωτικών: σεισμού και κλοπή με αντικλείδι για το πακέτο Max)
Διευρυμένες καλύψεις:
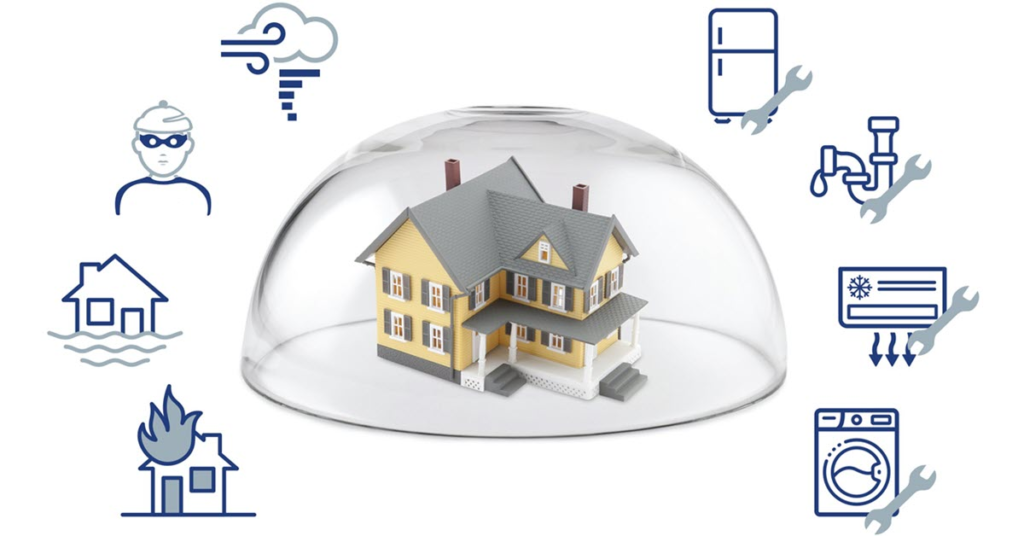
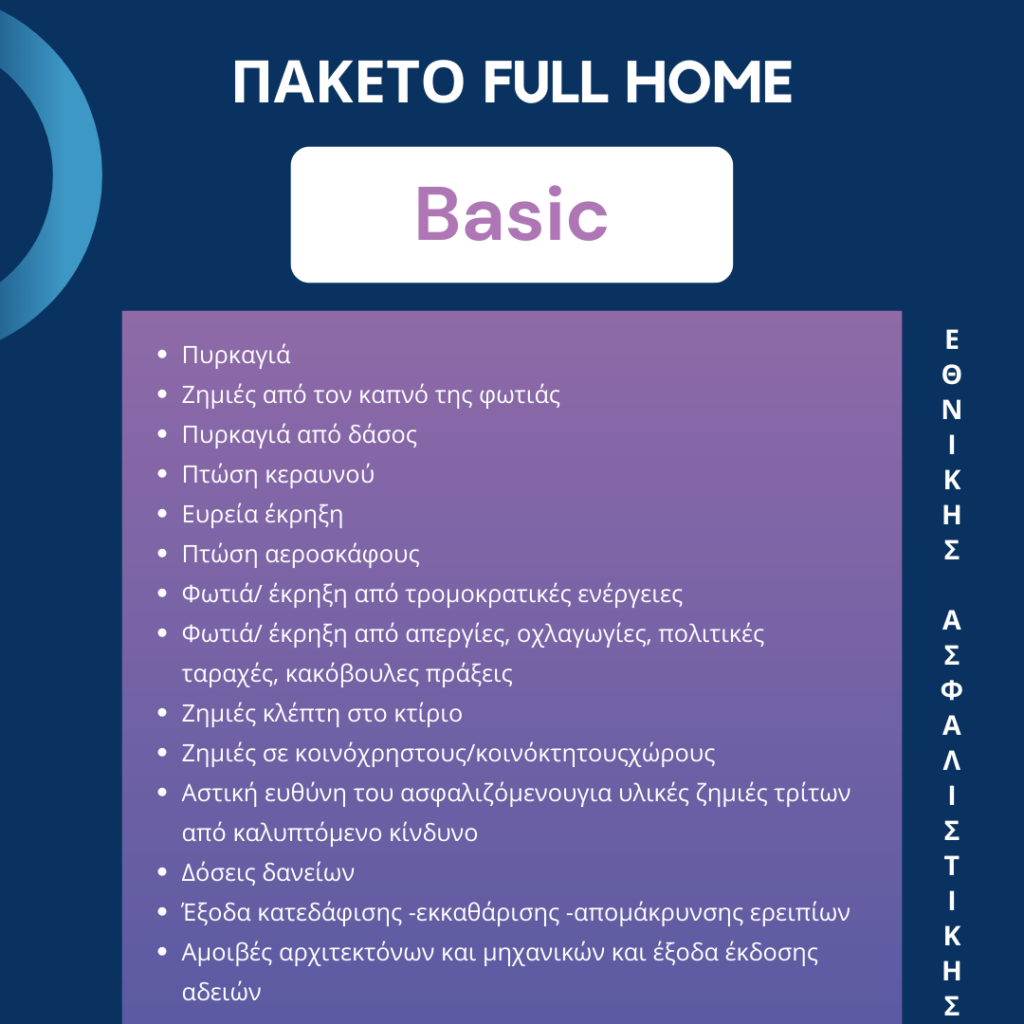
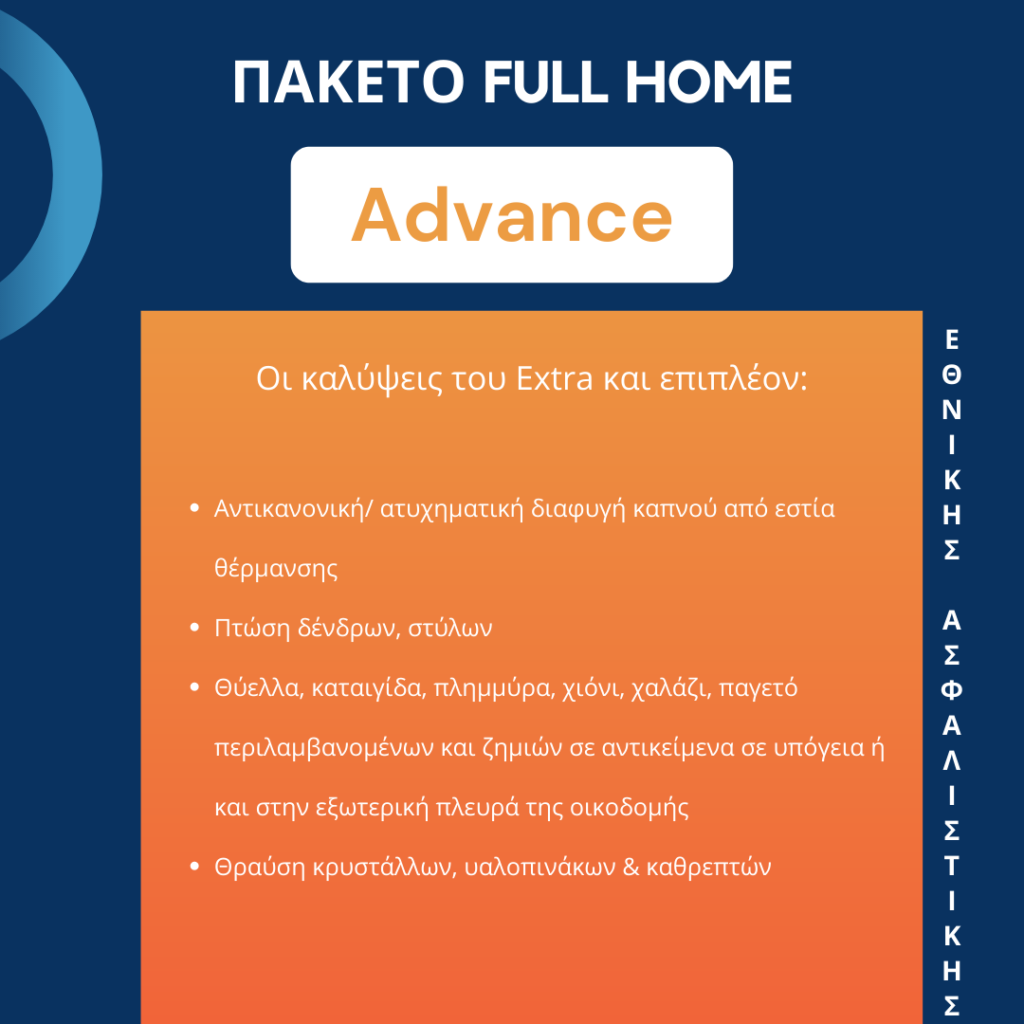
- Κάλυψη φωτιάς με εκδήλωση εντός, ή και εκτός της ασφαλισμένης κατοικίας. Περιλαμβάνει την φωτιά από δάσος, ζημιές από τον καπνό της φωτιάς και προσπάθειες πυρόσβεσης, χωρίς υπο-όριο.
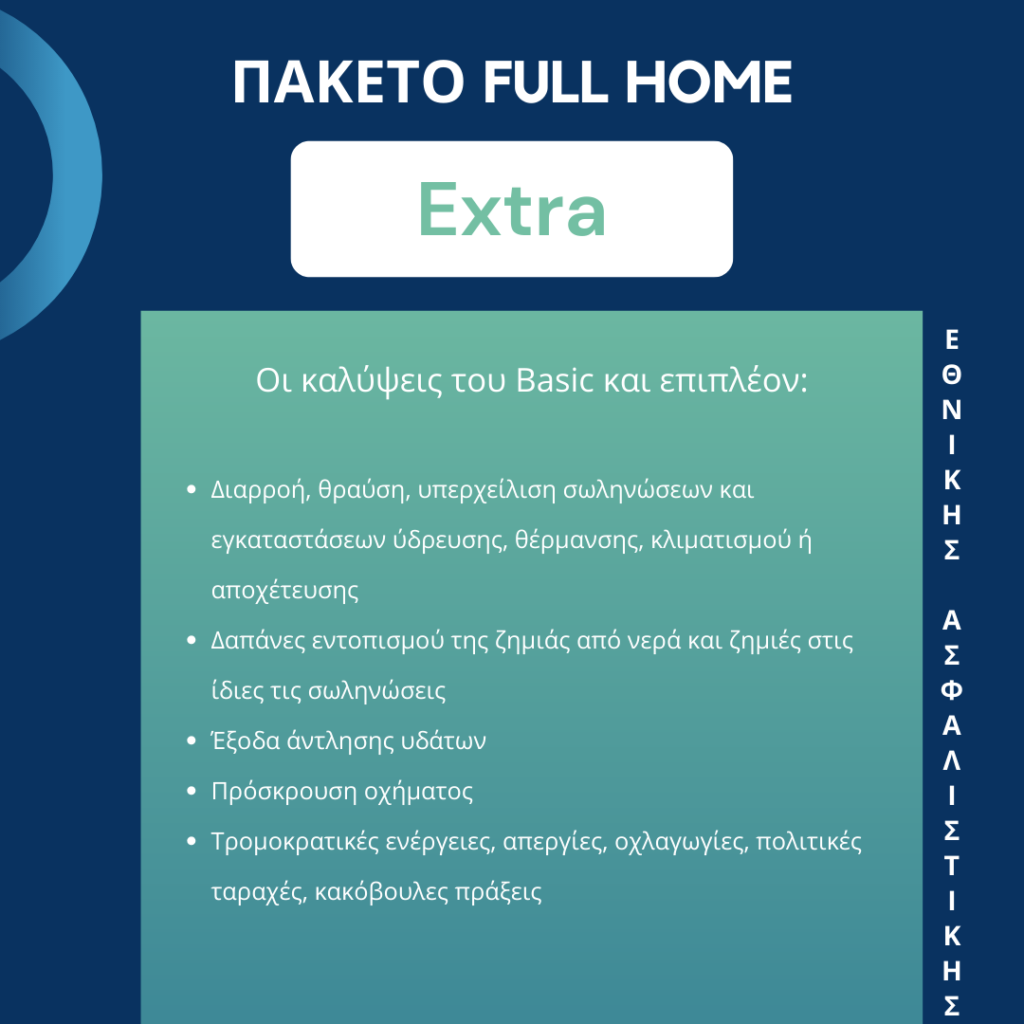
- Διαρροή ή θραύση ή υπερχείλιση σωληνώσεων, δεξαμενών και γενικά οικιακών εγκαταστάσεων ύδρευσης, θέρμανσης, κλιματισμού ή αποχέτευσης, δαπάνες εντοπισμού ζημιών από νερά και ζημιές στις ίδιες τις σωληνώσεις: Αποζημιώνονται ακόμη κι αν η ηλικία της οικοδομής είναι μεγαλύτερη των 30 ετών με την εφαρμογή απαλλαγής ή διπλασιασμό της απαλλαγής. Οι απαλλαγές αυτές δεν εφαρμόζονται εάν ο πελάτης ασφαλίζει την κατοικία του στην εταιρία τα τελευταία 5 έτη και συμπεριλαμβάνει την συγκεκριμένη κάλυψη.
- Θύελλα, καταιγίδα, πλημμύρα, ανεμοθύελλα, ανεμοστρόβιλος, χιόνι, βάρος χιονιού, χαλάζι, παγετός: Κάλυψη ακόμη και σε υπόγεια/ ημιυπόγεια, ή και σε αντικείμενα μόνιμα και σταθερά προσδεδεμένα σε εξωτερική πλευρά της οικοδομής.
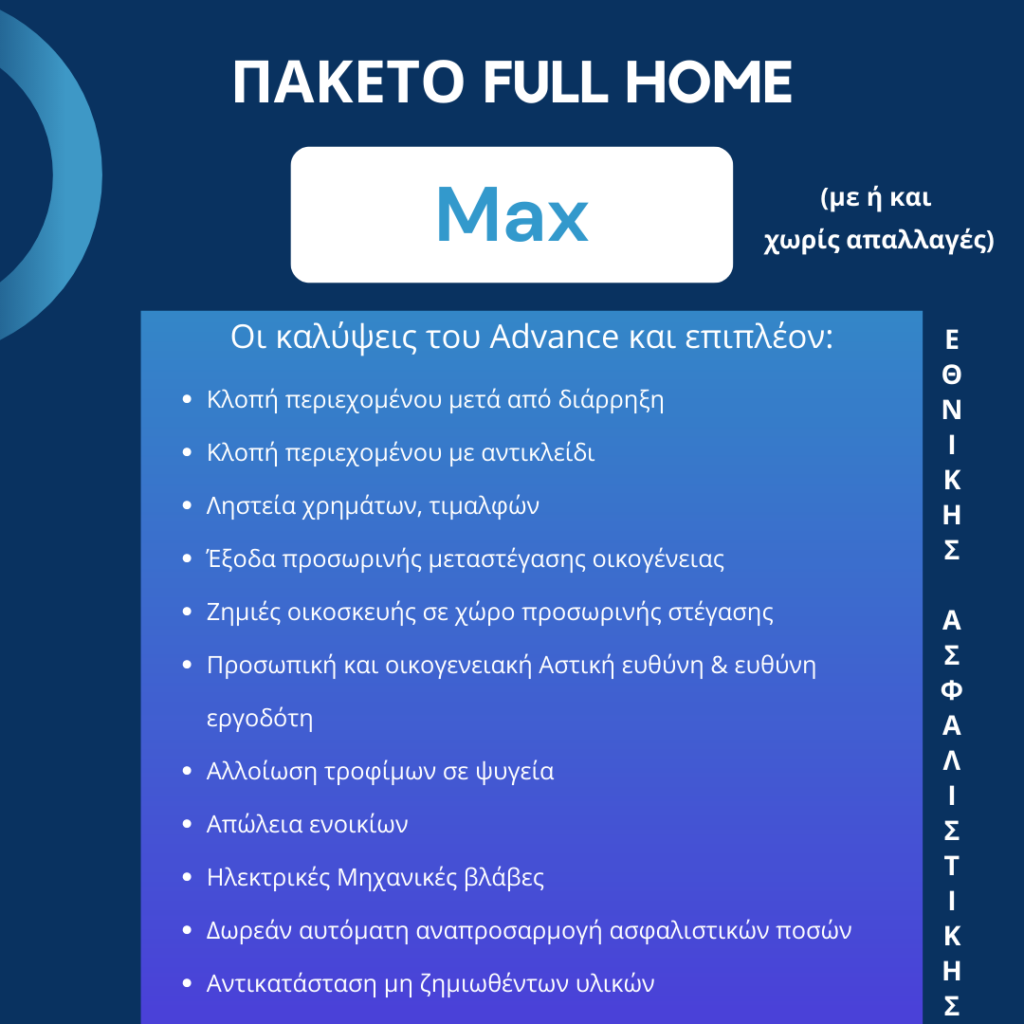
- Ηλεκτρικές/ Μηχανικές βλάβες ασφαλισμένων αντικειμένων, χωρίς να περιορίζεται η κάλυψη σε βλάβες του ηλεκτρικού πίνακα.
Σύγχρονες καλύψεις:
- Κάλυψη καπνού, όταν διαφεύγει αιφνιδιαστικά και αντικανονικά από εστία φωτιάς.
- Κάλυψη εναλλακτικών πηγών ενέργειας. Πέρα από τους ηλιακούς θερμοσίφωνες: Φωτοβολταϊκές εγκαταστάσεις στέγης, αντλίες θερμότητας, ατομικές εγκαταστάσεις φυσικού αερίου.
- Προστασία έναντι της Υπασφάλισης.
- Αυτόματη αναπροσαρμογή ασφαλιστικών ποσών μετά από ζημιά.
- Αντικατάσταση μη ζημιωθέντων υλικών (πλακάκια/ πλακίδια, ντουλάπια και ξύλινα πατώματα).
Ενισχυμένη κάλυψη κλοπής:
- Ζημιές κλέπτη στο κτίριο ακόμη κι όταν ασφαλίζεται μόνο το περιεχόμενο, εφόσον ο ασφαλισμένος είναι ενοικιαστής της κατοικίας.
- Ληστεία χρημάτων, κοσμημάτων ή άλλων τιμαλφών, εφόσον η ληστεία διαπραχθεί εντός της ασφαλισμένης κατοικίας, χωρίς να απαιτείται χρηματοκιβώτιο.
- Κλοπή με χρήση αντικλειδιού(Δεν ισχύει για εξοχικές/ δευτερεύουσες κατοικίες).
Νέες καλύψεις προστασίας προσωπικών ευθυνών-απωλειών
- Δόσεις στεγαστικού ή ανακαινιστικού δανείου.
- Αστική ευθύνη για υλικές ζημιές προς τρίτους από καλυπτόμενο κίνδυνο (όχι μόνο από φωτιά ή έκρηξη ή διαρροή υδάτων). Περιλαμβάνεται η ευθύνη μισθωτή προς ιδιοκτήτη ή ιδιοκτήτη προς μισθωτή.
- Προσωπική/ οικογενειακή αστική ευθύνη για υλικές ζημιές ή και σωματικές βλάβες σε τρίτους, καθώς και εργοδοτική αστική ευθύνη για σωματικές βλάβες στο νόμιμα απασχολούμενο οικιακό προσωπικό του ασφαλισμένου.
- Και άλλες καλύψεις όπως: αλλοίωση τροφίμων σε ψυγεία, αμοιβές μηχανικών/ αρχιτεκτόνων κλπ.
Υπηρεσίες Εξυπηρέτησης Πελάτη
24/7 ΔΩΡΕΑΝ Επείγουσα Τεχνική Βοήθεια Πανελλαδικά σε όλα τα προγράμματα ασφάλισης κατοικίας
Ευελιξία τρόπου πληρωμής ασφαλίστρων
- e-banking
- Δόσεις ασφαλίστρου
- Πάγια εντολή
ΑΝΑΛΥΣΗ ΤΩΝ 4 ΠΑΚΕΤΩΝ ΑΣΦΑΛΙΣΗΣ ΚΑΤΟΙΚΙΑΣ
Χαρακτηριστικά προγραμμάτων Full Home
Σημαντικά στοιχεία προγραμμάτων Full Home
- Σε περίπτωση που ο ασφαλισμένος δεν είναι ιδιοκτήτης του ακινήτου, ως οικοδομή θα θεωρούνται οι Βελτιώσεις Κτιρίου (προσθήκες, μεταβολές, τροποποιήσεις, βελτιώσεις ή και αναβαθμίσεις της οικοδομής) που πραγματοποιήθηκαν με έξοδα του ασφαλισμένου και θα συμπεριλαμβάνονται στην ασφάλιση, εφόσον έχουν δηλωθεί με ιδιαίτερη αξία.
- Η ασφάλιση παρέχεται κατά βάση σε αξία καινουργούς (Οικοδομή και Περιεχόμενο).
- Για κτίρια κατασκευής προ του 1950 παρέχεται ασφάλιση αποκλειστικά σε τρέχουσα πραγματική αξία. Για τον υπολογισμό της παλαιότητας των κτιρίων λαμβάνεται υπόψη το έτος κατασκευής τους.
- Ο ασφαλιζόμενος υπολογίζει το ασφαλιστικό ποσό λαμβάνοντας υπόψη τα τ.μ. που ορίζονται ως εμβαδόν στους τίτλους κτήσεως του ακινήτου, την ηλικία του κτίσματος και την κατάσταση συντήρησής του. Από την Εταιρία και τους ασφαλιστικούς μας συμβούλους προτείνονται ανάλογα με το είδος της κατοικίας μόνο συμβουλευτικά ελάχιστες τιμές (ασφαλιζόμενη αξία ανά m2 ) για το κόστος ανακατασκευής της οικοδομής, το οποίο συνήθως ασφαλίζεται σε αξία καινουργούς. Εφόσον ο ασφαλισμένος επιλέξει την ασφάλισή τους κατ’ ελάχιστον με αυτές τις αξίες, σε περίπτωση ζημιάς, δεν εφαρμόζεται τυχόν διαπιστωθείσα υπασφάλιση (προστασία έναντι της υπασφάλισης).
- Για να συμπεριληφθούν βοηθητικοί χώροι (αποθήκες, υπόγεια κλπ.) καθώς και περιβάλλοντες χώροι (π.χ. μαντρότοιχοι, πισίνες, κιόσκια κλπ.) στην ασφάλιση, θα πρέπει να γίνεται ρητή αναφορά τους κατά την έναρξη της ασφάλισης, να αναφέρεται αναλυτικά η αξία εκάστου και η συνολική τους αξία να συμπεριλαμβάνεται στο συνολικό ασφαλιζόμενο κεφάλαιο οικοδομής. Εάν ασφαλίζεται και περιεχόμενο αποθήκης εκτός από το περιεχόμενο της κατοικίας, θα πρέπει να γίνεται διαχωρισμός αξιών εκάστου.
- Οι περιβάλλοντες χώροι, τα κινητά αντικείμενα εκτός κλειστού και στεγασμένου χώρου σε υπόστεγο ή/και σε ύπαιθρο, αντικείμενα σταθερά προσαρτημένα στην οικοδομή καθώς και μονάδες κλιματιστικών, φωτοβολταικά, ηλιακοί θερμοσίφωνες, πισίνες, μαντρότοιχοι, barbeque κλπ., ασφαλίζονται μόνο για τις καλύψεις πυρκαγιάς, κεραυνού, έκρηξης, πτώσης αεροσκαφών, δάσους (βασική κάλυψη F.L.EX.A.), εκτός εάν έχει συμφωνηθεί κάτι διαφορετικό με την Εταιρία.
- Εφόσον πρόκειται για διαμέρισμα, συμπεριλαμβάνεται και η αναλογία των κοινόχρηστων και κοινόκτητων χώρων της πολυκατοικίας στο συνολικό ασφαλιζόμενο κεφάλαιο οικοδομής.
- Αναφορικά με την παροχή κάλυψης κλοπής περιεχομένου για τις εξοχικές κατοικίες, διευκρινίζεται ότι, αυτή είναι δυνατή μόνο κάτω από τις κάτωθι προϋποθέσεις: ο ασφαλιζόμενος να ασφαλίζει στην Εταιρία και την μόνιμη κατοικία του, η εξοχική κατοικία να μη βρίσκεται σε απομονωμένη περιοχή χωρίς μέτρα προστασίας και να υπάρχει καθαρό ιστορικό ζημιών κλοπής.
ΒΗΜΑΤΑ ΓΙΑ ΤΗΝ ΑΠΟΚΤΗΣΗ ΕΝΟΣ ΠΡΟΓΡΑΜΜΑΤΟΣ FULL HOME
Πως μπορεί να σε βοηθήσει ένας Ασφαλιστικός Σύμβουλος
Η σημασία της σωστής ενημέρωσης σας σε όλα τα στάδια (πριν, κατά τη διάρκεια και μετά την επέλευση της ζημιάς και της υποβολής της αξίωσης) είναι εξαιρετικά σημαντική και καθοριστικό ρόλο στην ενημέρωση αυτή έχει ο ασφαλιστικός σύμβουλος.
Ο ασφαλιστικός σύμβουλος θα σας εξηγήσει με σαφήνεια και απλότητα στους όρους των συμβολαίων, θα σας βοηθήσει στον υπολογισμό των ασφαλισμένων κεφαλαίων αλλά και θα είναι κοντά σας για την τακτική επικαιροποίηση των καλύψεων και των ασφαλισμένων κεφαλαίων, ώστε να μην υπάρχουν φαινόμενα υπασφάλισης.
Ο ρόλος του Ασφαλιστικού Συμβούλου είναι καθοριστικός:
1) Κατά την ανάληψη του κινδύνου, για τον προσδιορισμό των απαιτήσεων και αναγκών σας και την παρουσίαση της παρεχόμενης ασφαλιστικής κάλυψης, των όρων και των τυχόν περιορισμών της με σαφήνεια και πληρότητα.
Η συνδρομή του ασφαλιστικού διαμεσολαβητή είναι εξαιρετικής σημασίας ώστε το ασφαλιστήριο που θα συναφθεί να καλύπτει όσο το δυνατόν καλύτερα τις ασφαλιστικές ανάγκες σας και τους ενδεχόμενους κινδύνους που μπορεί να αντιμετωπίσει η κατοικία σας.
2) Αμέσως μετά την αναγγελία της ζημίας, για την σωστή καθοδήγηση σας, τον σαφή προσδιορισμό όλων των βημάτων της διαδικασίας και την πιστή τήρησή τους.
3) Σε κάθε στάδιο για την ταχεία ανταπόκριση σε κάθε ερώτημα σας και την έγκαιρη και τεκμηριωμένη γνωστοποίηση τυχόν ζητημάτων ασφαλιστικής κάλυψης.
4) Σε κάθε επέτειο ανανέωσης (ή και ενδιάμεσα εάν συντρέχει κάποιος λόγος) για να εξασφαλίζεται η επικαιροποίηση των καλύψεων και των ασφαλισμένων κεφαλαίων.
Η επιλογή εξειδικευμένου Ασφαλιστικού Συμβούλου είναι καθοριστικής σημασίας στις ασφαλίσεις περιουσίας.
Αγαπημένο μότο όλων των συνεργατών του ασφαλιστικού γραφείου FULLSAFE είναι : «Ευχαριστημένος Ασφαλισμένος είναι ο Ενημερωμένος Ασφαλισμένος» και φροντίζουμε καθημερινά ώστε να είμαστε αντάξιοι της εμπιστοσύνης που μας δείχνουν οι ασφαλισμένοι μας.
Λύσεις ασφάλισης περιουσίας υπάρχουν πολλές και μαζί μπορούμε να βρούμε αυτή που πραγματικά ταιριάζει στις ανάγκες σας! Είμαστε δίπλα σας όχι μόνο σε δύσκολες, αλλά και σε καλές στιγμές και θέλουμε να αισθάνεστε όσο το δυνατόν περισσότερη ασφάλεια και ηρεμία.
Μην αναβάλεις άλλο την ασφάλιση των περιουσιακών σου στοιχείων. Τα απέκτησες με κόπο και αξίζει να τα προστατεύσεις !
Ενημερωθείτε σήμερα για τις λύσεις Ασφάλισης Περιουσίας
από τους Εξειδικευμένους Ασφαλιστικούς Συμβούλους του γραφείου μας